8月19日,中国石油和化学工业联合会与山东卓创资讯股份有限公司联合发布2026年7月石油和化工行业景气指数报告。
核心摘要
● 油价反弹叠加成本红利,景气指数企稳回升
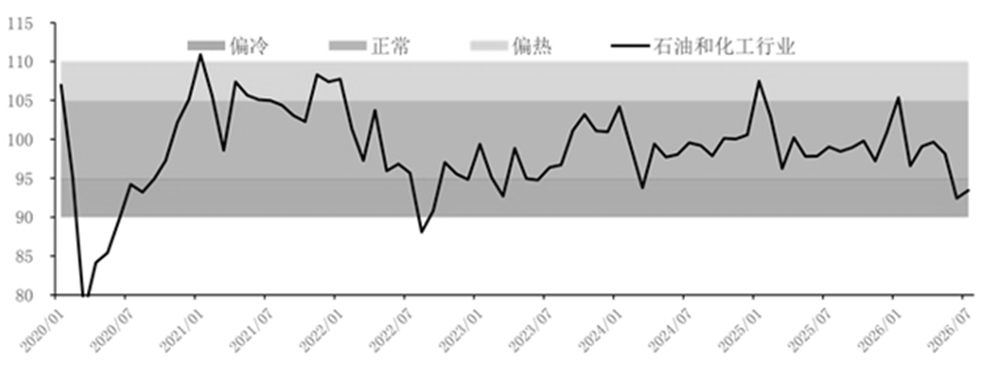
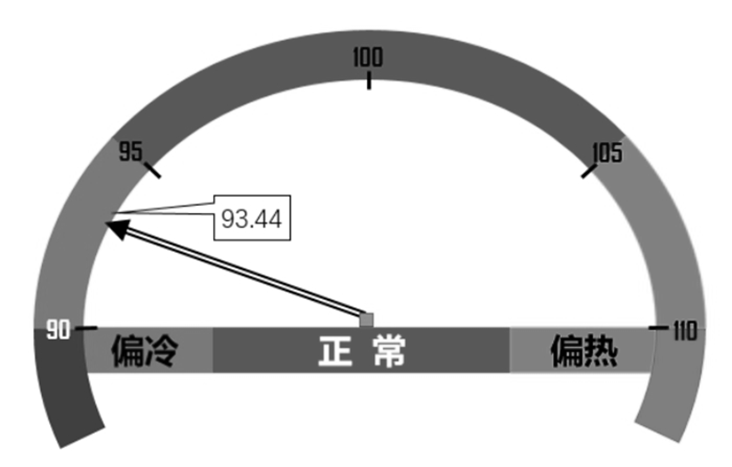
7月石化行业景气指数环比回升1.01个百分点,涨至93.44,结束连续两个月的下跌,在偏冷区间低位企稳。7月国际油价前低后高,全月均价环比略有回落;下旬地缘风险再次推动油价大幅反弹,上游盈利有所改善,并带动化工品价格上涨。与此同时,6月油价下跌采购的低价原料库存进入生产环节,化学原料和化学制品制造业、燃料加工业成本端压力明显释放——“价格跟涨效应”与“滞后的成本红利”双重叠加,推动行业景气修复。分行业看,化学原料和化学制品制造业受益最为明显,景气指数回升3.75个百分点,重返正常区间;燃料加工业景气指数小幅修复;石油和天然气开采业受原油全月均价回落影响景气指数微降;橡胶、塑料及其他聚合物制品制造业因处于终端,价格传导滞后叠加终端需求偏弱,景气指数回落。
热点聚焦
● 美伊冲突再起,地缘风险再次推高油价
7月,中东地缘局势再度紧张,霍尔木兹海峡通行受阻,地缘风险使原油价格再次上涨。对石化行业而言,油价反弹是一把双刃剑:上游受益于价格跟涨,但若油价过度走高,中下游成本将再度承压,行业景气修复的持续性面临考验。
● 需求走弱影响景气修复,化工行业承压
7月我国制造业PMI降至49.2%,再次跌入收缩区间,新订单指数环比下降2.7个百分点,市场需求明显回落。对石化行业而言,终端需求走弱直接影响石化行业下游产品销售;化学原料和化学制品制造业因油价反弹带动景气回升,终端需求是制约其进一步修复的核心因素,后续需关注8月PMI能否重回扩张区间。
一、石油和化工行业景气概况
2026年7月,石油和化工行业景气指数为93.44,环比回升1.01个百分点,在偏冷区间低位企稳。分行业来看:
石油和天然气开采业景气指数84.22,环比微降0.10个百分点,仍处过冷区间。7月油价虽从低位反弹,但全月均价环比仍略有回落,石油和天然气开采业盈利空间较6月有所收窄。同时,企业生产端持续收缩,景气指数微降反映的是“油价反弹有限、利润有所收缩、去库仍在继续”的弱平衡状态。
图 1 石油和化工行业景气指数运行趋势(历史平均水平=100)
燃料加工业景气指数94.14,环比上升1.57个百分点,处于临近正常区间边缘。7月油价反弹带动成品油价格上涨,炼厂利润有所改善;然而,7月制造业PMI再度跌入收缩区间,反映出柴油、航煤等需求依然疲弱,制约了景气修复的力度。
化学原料和化学制品制造业景气指数98.44,环比回升3.75个百分点,是本月亮点,从偏冷区间重返正常区间。核心驱动在于:7月油价反弹带动基础化工品价格上涨,而此前积压的高价库存已基本消化完毕,企业产销重新趋于平衡;同时生产热度提升,显示企业在利润改善后主动提高开工负荷。随着油价反弹和产品价格上涨,利润改善将在后续月份逐步体现。行业正从6月的深度调整中走出,进入修复通道。
景气指数(总指数与分指数)变化情况
景气指数 | 7月 | 6月 | 较上期 | 景气区间变化化 |
石油和化工行业景气指数 | 93.44 | 92.43 | 1.01 | 偏冷↑ |
石油和天然气开采业 | 84.22 | 84.32 | -0.10 | 过冷↓ |
燃料加工业 | 94.14 | 92.57 | 1.57 | 偏冷↑ |
化学原料和化学制品制造业 | 98.44 | 94.69 | 3.75 | 偏冷→正常 |
橡胶、塑料及其他聚合物制品制造业 | 95.42 | 97.24 | -1.82 | 正常↓ |
橡胶、塑料及其他聚合物制品制造业景气指数95.42,环比下降1.82个百分点,仍处正常区间。与化学原料和化学制品制造业有所不同,橡胶、塑料及其他聚合物制品制造业的下游以终端消费品和中小加工企业为主,市场竞争激烈,产品调价空间有限。7月油价反弹后,该行业短期内既享受不到成本端的价格拉动,又承受着终端需求走弱的压力,景气指数回落。
二、热点分析及未来展望
1.美伊局势再度紧张,地缘风险再次推高油价
7月,中东地缘局势出现重大反复。7月7日,美国财政部宣布撤销对伊朗石油出口制裁豁免,相关收尾交易持续至7月17日正式到期。7月12日,伊朗伊斯兰革命卫队海军宣布霍尔木兹海峡即日起关闭,直至美国停止干涉该地区为止。7月14日,美军恢复对伊朗港口海上封锁。航运数据显示,7月16日仅有13艘商船通过霍尔木兹海峡,创数月以来单日最低通行量,通行量降至冲突前的10%左右。在美伊战事重启、霍尔木兹海峡再遭封锁的背景下,WTI原油价格从7月3日的68.7美元/桶涨至7月23日的92.2美元,累计涨幅高达34.21%。
对石化行业而言,地缘风险的再次升温是一把双刃剑:油价反弹改善了上游盈利预期,也带动化工品价格上涨,有助于行业景气修复;但若冲突持续升级导致油价过度走高,中下游成本将再次承压,行业修复的持续性将面临考验。
2.7月制造业PMI回落至收缩区间,需求疲软影响景气修复
据国家统计局7月31日发布的数据,7月我国制造业PMI为49.2%,比上月下降1.1个百分点,时隔一个月再次跌入收缩区间。从分项指标看,生产指数为49.9%,较上月下降1.5个百分点;新订单指数49.0%,比上月下降2.7个百分点,反映出制造业市场需求回落。从石化行业来看,终端需求走弱直接影响了下游橡胶、塑料及其他聚合物制品制造业的需求,化学原料和化学制品制造业虽因油价反弹带动景气回升,但终端需求的疲软仍是其进一步修复的核心因素。后续需关注8月PMI能否重回扩张区间,以及政策端对需求的提振效果。
3.石油和化工行业景气展望
2026年8月,原油价格方面,美伊冲突是核心变量。若冲突持续或进一步升级,油价将维持高位运行,上游油气开采业继续受益;若局势出现缓和,油价回调,中下游成本压力减轻但上游盈利承压。OPEC+已同意8月起继续增产18.8万桶/日,但霍尔木兹海峡受阻导致新增产的原油难以转化为实际对外输出,供应偏紧格局短期难改。综合判断,8月油价大概率维持高位震荡。需求方面,7月PMI已跌入收缩区间,8月通常受高温天气影响,下游开工率偏低,需求难有明显改善。但8月底至9月将逐步进入“金九银十”传统旺季的备货期,下游补库需求有望边际回暖。分行业看,油气开采业主要受原油价格变化影响,燃料加工业需观察成品油需求能否企稳,化学原料和化学制品制造业景气修复趋势有望延续,成本利润率有望随油价高位运行而改善;橡胶、塑料及其他聚合物制品制造业景气或继续处在正常区间低位,出口订单走势是关键变量。综合判断,8月石化行业景气指数有望延续修复态势,温和回升,但幅度有限。
景气区间
指数数据
景气指数 | 7月 | 6月 |
石油和化工行业 | 93.44 | 92.43 |
石油和天然气开采业 | 84.22 | 84.32 |
燃料加工业 | 94.14 | 92.57 |
化学原料和化学制品制造业 | 98.44 | 94.69 |
橡胶、塑料及其他聚合物制品制造业 | 95.42 | 97.24 |
建议及提示
● 市场预期
8月,美伊冲突或持续支撑油价处于高位,油气开采业、化学原料和化学制品制造业受益,景气有望延续修复态势。8月高温处于需求淡季若叠加PMI仍在收缩区,需求仍将偏弱,但8月底临近“金九银十”旺季的备货期或带来边际改善。综合判断,石化行业景气指数温和回升,幅度有限。
● 风险提示
终端需求疲软;美伊谈判反复,国际油价剧烈波动。
中华人民共和国国家发展和改革委员会 中华人民共和国工业和信息化部 中华人民共和国应急管理部 中华人民共和国生态环境部 中华人民共和国科学技术部 中华人民共和国财政部 中华人民共和国商务部 中国石油和化学工业联合会
江苏省发展和改革委员会 江苏省工业和信息化厅 江苏省财政厅 江苏省生态环境厅 江苏省科学技术厅 江苏省商务厅 江苏省应急管理厅 江苏省市场监督管理局 江苏省统计局
北京市化学工业协会 天津市石油和化工协会 辽宁省石油和化学工业协会 内蒙古石油和化学工业协会 重庆市石油与天然气学会 河北省石油和化学工业协会 山西省化学工业协会 吉林省能源协会 黑龙江省石化行业协会 浙江省石油和化学工业行业协会 安徽省石油和化学工业协会 福建省石油和化学工业协会 江西省石油和化学工业协会 河南省石油和化学工业协会 湖北省石化行业协会 湖南省石油化学工业协会 广东省石油和化学工业协会 海南省石油和化学工业行业协会 四川省化工行业协会 贵州省化学工业协会 云南省化工行业协会 陕西省经济联合会 甘肃省石化工业协会 青海省化工协会
电话:协会:025-8799064 学会:025-86799482
会员服务部:025-86918841
信息部:025-86910067
传真:025-83755381
邮箱:jshghyxh@163.com
邮编:210019
地址:南京市梦都大街50号东楼(省科技工作者活动中心)5楼
 苏公网安备 32010502010057号
备案号:苏ICP备2026013520号-2 “坚决打赢禁毒人民战争”专栏—法律法规
电话:025-8799064
会员服务部:86918841
信息部:86910067
传真:025-83755381
邮箱:jshghyxh@163.com
邮编:210019
地址:南京市梦都大街50号东楼(省科技工作者活动中心)5楼
苏公网安备32010502011424号