2026年第四季度,国内聚乙烯(PE)、聚丙烯(PP)行业迎来新一轮大型装置集中投产周期,多个头部石化企业新建项目计划落地,聚烯烃市场供给端将迎来显著增量,或将深刻改变国内PE、PP市场后续供需格局。
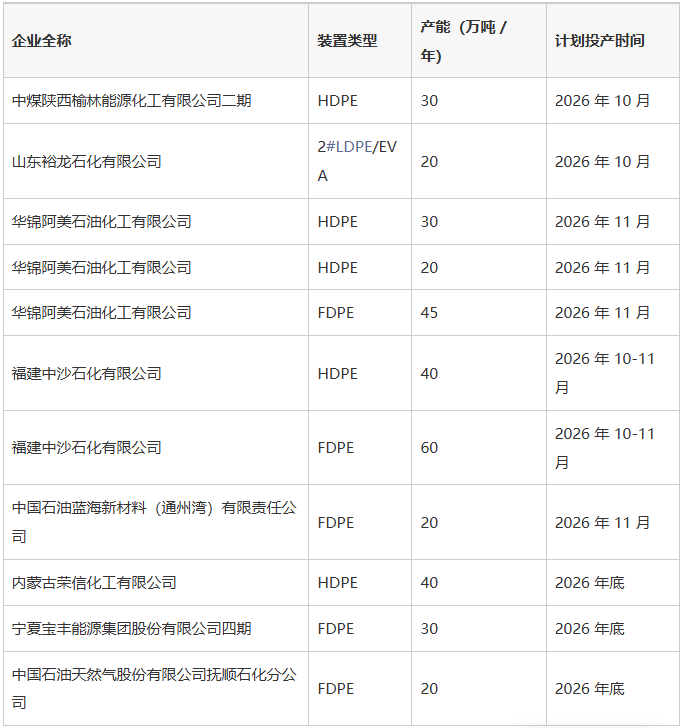
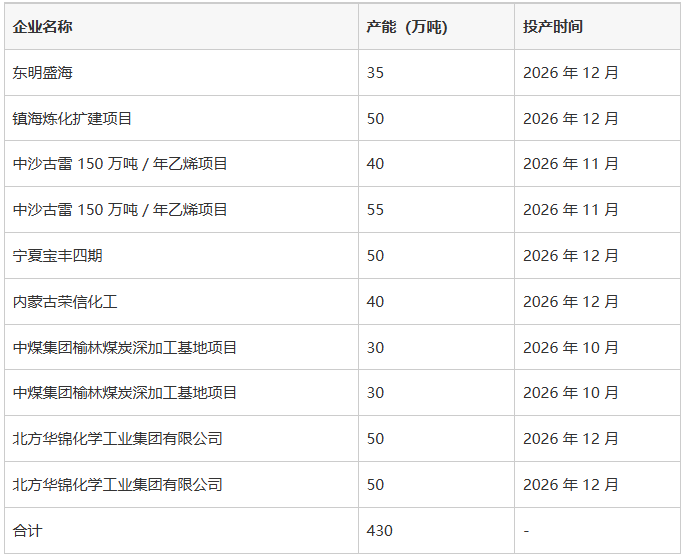
从投产计划来看,四季度国内聚乙烯(PE)计划新增产能370万吨/年,聚丙烯(PP)计划新增产能430万吨/年,两类产品合计新增产能790万吨,接近800万吨。该投产规模在近年国内聚烯烃产业新增产能序列中处于较高水平。
2026年四季度国内聚乙烯(PE)装置投产计划统计
2026年四季度国内聚丙烯(PP)装置投产计划统计
国内PE、PP近年产能概况
聚乙烯、聚丙烯是国内产量最大的通用合成树脂,广泛用于包装、管材、汽车、家电、无纺布等领域。近十年国内聚烯烃行业持续扩张,依托炼化一体化、煤制烯烃项目,PE、PP产能保持稳步增长。
2020-2025年,国内PP、PE年均新增产能维持在300万- 600万吨区间,产能扩张主体由传统中石油、中石化,逐步拓展至民营大炼化、煤制烯烃龙头企业。其中PP产能基数更大,新增项目以炼化配套PP装置为主;PE产品结构持续优化,HDPE、LDPE/EVA、FDPE等多品类同步扩产,高端专用料产能占比逐步提升。
2026年四季度这一轮集中投放,单季度近800万吨新增产能,远超往年季度平均增量,供给压力集中释放。不过受宏观外围、利润变化、原料采购、企业规划等多重因素影响,实际投产情况或不及预期。
市场分析人士表示,大量新产能落地后,国内聚烯烃自给率进一步提升,行业竞争加剧,产业链利润或将承压,同时倒逼企业向高端化、差异化专用料方向转型。
中华人民共和国国家发展和改革委员会 中华人民共和国工业和信息化部 中华人民共和国应急管理部 中华人民共和国生态环境部 中华人民共和国科学技术部 中华人民共和国财政部 中华人民共和国商务部 中国石油和化学工业联合会
江苏省发展和改革委员会 江苏省工业和信息化厅 江苏省财政厅 江苏省生态环境厅 江苏省科学技术厅 江苏省商务厅 江苏省应急管理厅 江苏省市场监督管理局 江苏省统计局
北京市化学工业协会 天津市石油和化工协会 辽宁省石油和化学工业协会 内蒙古石油和化学工业协会 重庆市石油与天然气学会 河北省石油和化学工业协会 山西省化学工业协会 吉林省能源协会 黑龙江省石化行业协会 浙江省石油和化学工业行业协会 安徽省石油和化学工业协会 福建省石油和化学工业协会 江西省石油和化学工业协会 河南省石油和化学工业协会 湖北省石化行业协会 湖南省石油化学工业协会 广东省石油和化学工业协会 海南省石油和化学工业行业协会 四川省化工行业协会 贵州省化学工业协会 云南省化工行业协会 陕西省经济联合会 甘肃省石化工业协会 青海省化工协会
电话:协会:025-8799064 学会:025-86799482
会员服务部:025-86918841
信息部:025-86910067
传真:025-83755381
邮箱:jshghyxh@163.com
邮编:210019
地址:南京市梦都大街50号东楼(省科技工作者活动中心)5楼
 苏公网安备 32010502010057号
备案号:苏ICP备2026013520号-2 “坚决打赢禁毒人民战争”专栏—法律法规
电话:025-8799064
会员服务部:86918841
信息部:86910067
传真:025-83755381
邮箱:jshghyxh@163.com
邮编:210019
地址:南京市梦都大街50号东楼(省科技工作者活动中心)5楼
苏公网安备32010502011424号